O déficit público transformou-se no grande fantasma das eleições. Se o Lula ganhar, o déficit público dispara e o país estará perdido. O mercado, com o auxílio valioso da mídia, conseguiu criar um fantasma que é a verdadeira Esfinge de Gizé.
Vamos entender o que está em jogo.
Há dois tipos de despesas disputando os recursos do orçamento.
Despesa 1 – gastos sociais, em educação, saúde, Bolsa Familia etc. 152 milhões de pessoas têm o SUS como único acesso à saúde. O Bolsa Familia atende a 19,34 milhões de famílias e há 36,77 milhões de matrículas na rede pública
Despesas 2 – gastos com dívida pública, que enriquece especialmente a pirâmide financeira brasileira: cerca de 203,5 mil clientes private concentram 30,3% de todo o patrimônio financeiro das pessoas físicas.
Despesa 3 – além dos juros do setor público, há um enorme volume de juros pagos por pessoas físicas e pessoas jurídicas.
As razões do déficit
A conta é composta por dois números: o déficit primário (receita – despesa) e déficit nominal (que incluir os juros)
Nos últimos 4 anos, o déficit público brasileiro foi de R$ 3,488 trillhões.
Deficit primário acumulado = R$ 225,7 bilhões
Juros acumulado = R$ 3,263 trilhões.
O gráfico permite enxergar melhor a desproporção.
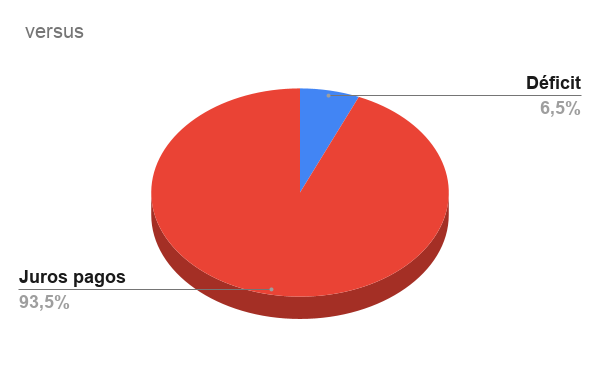
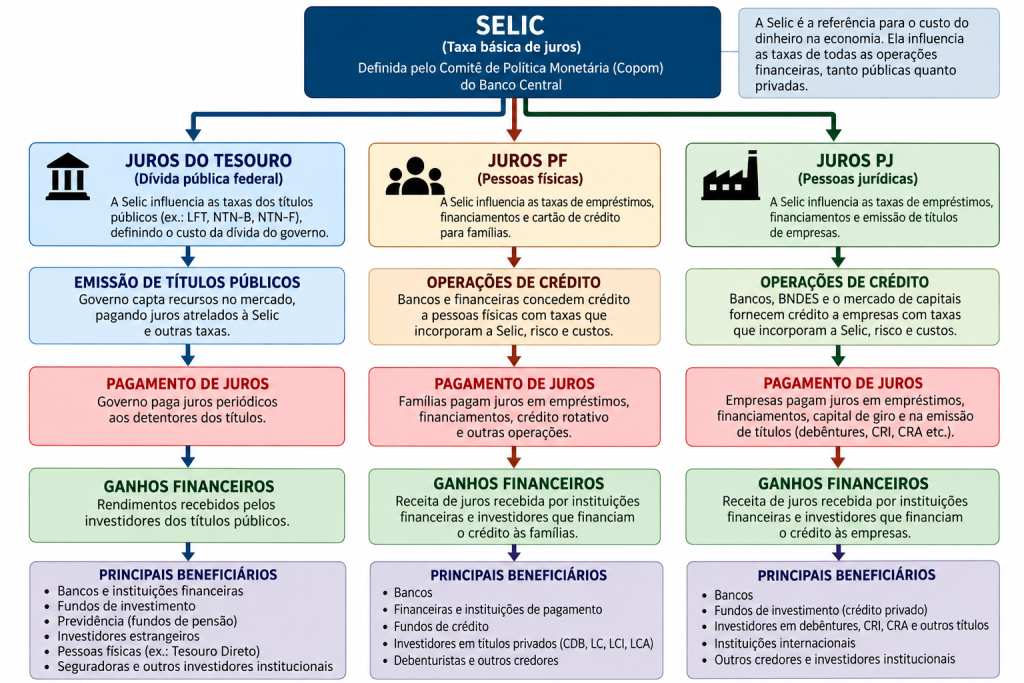
É evidente que a tal “gastança” se deve exclusivamente aos juros pagos. E os juros obedecem à chamada taxa Selic – a taxa referencial de juros praticada pelo Banco Central. Quando o BC aumenta a Selic, aumenta não apenas os juros pagos pelo Tesouro, como os juros pagos por Pessias Físicas e Jurídicas nos seus empréstimos bancários – acrescidos, ainda, de spreads monumentais cobrados pelo sistema financeiro.
As implicações da Selic estão demonstradas no gráfico abaixo. Note que a manutenção da Selic elevada, pelo BC, é a principal responsável pelo alto endividamento do país, e pelo desânimo generalizado com a economia. Ou seja, não apenas direciona dinheiro público para o mercado, como também a poupança de famílias e de empresas.
O debate sobre o déficit público costuma tratar despesas muito diferentes como se tivessem o mesmo efeito sobre a economia. Não têm. Recursos destinados à saúde, à educação, ao apoio às famílias e ao investimento público podem ampliar o consumo, estimular a produção e melhorar a capacidade produtiva do país. Já uma conta de juros persistentemente elevada transfere renda aos detentores da dívida e compromete o espaço fiscal.
A questão não é negar a necessidade de equilíbrio nas contas públicas. É perguntar quais despesas estão sendo comprimidas e quais continuam protegidas.
Juros altos encarecem o crédito, reduzem o poder de compra das famílias endividadas e desestimulam investimentos empresariais. Ao mesmo tempo, aumentam o custo de financiamento da dívida pública. Quando o debate sobre a “gastança” se concentra apenas nas despesas primárias — que não incluem os juros —, deixa de enfrentar uma parte decisiva do problema.
Por que, então, a Selic permanece tão elevada? Qual é a justificativa técnica para seu nível, e quais são os custos dessa escolha?
A força da Selic e o papel do capital volátil
A força da Selic está no modelo de política monetária e em sua interação com a política fiscal, o câmbio e os fluxos internacionais de capitais. Um dos mecanismos dessa engrenagem é o carry trade.
A operação consiste, em linhas gerais, em captar recursos em moedas com juros baixos e aplicá-los em ativos de países que oferecem juros mais altos. O ganho depende não apenas da diferença entre as taxas, mas também da variação cambial, dos custos de proteção e dos riscos envolvidos.
Esse capital compara continuamente o retorno esperado no Brasil com as oportunidades em outros mercados, como México, África do Sul e Turquia. Quando as condições mudam, pode deslocar-se rapidamente de um país para outro.
Saídas expressivas de recursos podem pressionar o dólar. A desvalorização do real, por sua vez, encarece produtos importados e pode elevar os preços domésticos de bens exportáveis. É um dos canais pelos quais a instabilidade financeira chega à inflação e ao orçamento das famílias.
O Banco Central pode reagir elevando ou mantendo os juros. Mas há um problema quando a resposta se concentra em conter a demanda, sem enfrentar adequadamente a origem do choque: a economia perde dinamismo para compensar uma pressão que veio do câmbio ou da oferta.
Nem toda inflação nasce do excesso de demanda
O regime de metas de inflação não pressupõe, formalmente, que toda alta de preços decorra do nível de atividade. A crítica relevante é outra: até que ponto a taxa de juros é o instrumento adequado para enfrentar cada tipo de pressão inflacionária?
No Brasil, o câmbio, as safras agrícolas e os preços administrados têm papel importante na formação dos preços. Isso não elimina a influência da demanda, dos custos, da inércia e das expectativas. Exige, porém, distinguir os mecanismos antes de escolher a resposta.
Uma quebra de safra não é corrigida por juros mais altos. A política de abastecimento, inclusive por meio de estoques públicos e da atuação da Conab — Companhia Nacional de Abastecimento —, pode ajudar a amortecer oscilações de determinados produtos. A gestão dos preços administrados também requer instrumentos específicos.
As expectativas merecem atenção, mas não podem ser confundidas com fatos consumados. A pesquisa Focus reúne projeções de participantes do mercado; não é uma previsão infalível nem o único elemento considerado pelo Banco Central. Se essas projeções apontam inflação acima da meta, é preciso examinar suas causas, e não apenas tomá-las como justificativa automática para manter os juros elevados. Mesmo porque, é de interesse do mercado (isto é, dos participantes da pesquisa Focus) manter a espada de Dâmocles da expectativa de inflação elevada sobre o pescoço dos governantes.
O círculo vicioso da dívida
Outro argumento recorrente é que a trajetória da dívida pública exige juros altos para compensar o risco percebido pelos investidores. Mas a relação entre risco fiscal, juros de mercado e Selic não é mecânica: a taxa básica é um instrumento de política monetária, não simplesmente o preço exigido em cada emissão do Tesouro. E o aumento da taxa básica aumenta automaticamente a trajetória da dívida pública. É um contra-senso.
Juros elevados aumentam a despesa financeira e, ao desestimular a atividade, podem dificultar o crescimento do PIB e da arrecadação. Isso pode piorar a relação dívida/PIB, que volta a ser invocada como motivo para exigir mais ajuste.
A trajetória da dívida também depende do resultado primário, do crescimento econômico, da inflação e de sua composição. Mas não faz sentido discutir sua sustentabilidade ignorando o custo dos juros e concentrando toda a pressão sobre despesas sociais e investimentos.
O problema do livre fluxo de capitais
O ponto central é a vulnerabilidade criada pelos fluxos financeiros de curto prazo: o chamado “capital gafanhoto”, que entra em busca de rendimento e sai quando encontra uma oportunidade melhor.
É preciso distinguir esse capital do investimento produtivo de longo prazo. A volatilidade cambial pode prejudicar também quem pretende instalar uma fábrica, ampliar a produção ou desenvolver tecnologia no país. O investimento gera receitas em reais, mas a remessa de lucros depende do câmbio. Oscilações bruscas tornam o retorno mais incerto.
Conter os movimentos especulativos não é a única maneira de reduzir a volatilidade, mas é uma possibilidade que precisa entrar no debate. O objetivo não deveria ser impedir qualquer entrada de recursos, e sim reduzir a dependência de fluxos que podem reverter abruptamente.
Como desestimular o carry trade de curto prazo
Há diferentes instrumentos, cuja adoção exige avaliar eficácia, custos, possibilidades de evasão e efeitos sobre o financiamento produtivo:
- Tributar operações de curto prazo. Um IOF diferenciado pode reduzir a atratividade de movimentos muito curtos, sem necessariamente impor o mesmo tratamento ao investimento de longo prazo.
- Exigir prazo mínimo de permanência ou depósito não remunerado. Parte do capital ingressado poderia ficar retida por determinado período. O Chile utilizou um mecanismo desse tipo, conhecido como encaje. Sua aplicação precisa considerar as características do mercado e as formas de contornar a exigência.
- Atuar sobre derivativos e posições cambiais. O carry trade também pode ser estruturado por instrumentos financeiros, sem uma entrada equivalente de dólares no mercado à vista. Margens, tributações e limites prudenciais podem ajudar a conter determinadas posições especulativas.
Essas medidas podem ampliar o espaço de atuação da política econômica e reduzir a vulnerabilidade a movimentos abruptos de capital.
Além da Selic: o custo do crédito
Há uma segunda frente: os spreads bancários, isto é, a diferença entre o custo de captação das instituições e as taxas cobradas dos clientes. Reduzir a Selic é importante, mas não basta se o crédito continuar proibitivo para famílias e empresas.
A atuação do Banco do Brasil e da Caixa Econômica Federal pode estimular a concorrência, desde que acompanhada de critérios de risco e sustentabilidade. A discussão deve incluir também concentração bancária, inadimplência, custos operacionais e margens de lucro.
O debate sobre o déficit público precisa, portanto, ir além do corte de despesas primárias. Juros, câmbio, fluxos de capitais e custo do crédito fazem parte da mesma equação. Ignorar essas conexões é transformar o ajuste em uma cobrança permanente sobre famílias e serviços públicos, preservando a engrenagem financeira que também pesa sobre as contas do país.
LEIA TAMBÉM: